
Liczba prywatnych inwestycji mieszkaniowych przechodzących do realizacji utrzymuje się na zbliżonym poziomie, przy jednoczesnym niewielkim wzroście aktywności na etapie projektowania. Najnowsze dane Kompasu Inwestycji pokazują jednak wyraźne zróżnicowanie sytuacji w poszczególnych sektorach. W przemyśle, magazynach i biurach skala wstrzymań inwestycji pozostaje wysoka, podczas gdy w szkolnictwie i administracji publicznej zdecydowanie dominują nowe uruchomienia.
W tekście:
- Jaka jest aktualnie liczba wstrzymanych przedsięwzięć mieszkaniowych?
- Zamrożone projekty kontra inwestycje w trakcie realizacji
- W których regionach mieszkaniówka najbardziej zwolniła?
- Wstrzymane vs. prowadzone inwestycje w sektorach biurowym, przemysłowym i magazynowym
- Czy jeden megaprojekt może zmienić wyniki całego regionu?
- Liczba wstrzymanych inwestycji a kondycja całej branży
Kondycji polskiego rynku budowlanego nie da się dziś opisać jednym wskaźnikiem. W części segmentów liczba wstrzymywanych przedsięwzięć zbliża się do liczby projektów przechodzących do realizacji lub nawet ją przekracza. W innych – nowe uruchomienia zdecydowanie dominują. Różnice widać również pomiędzy regionami, gdzie na obraz lokalnego rynku mogą wpływać pojedyncze megaprojekty.
Mieszkaniówka nieco zwalnia na budowach, ale nie na etapie przygotowań
W bazie Kompasu Inwestycji znajduje się aktualnie ponad 1600 wstrzymanych przedsięwzięć mieszkaniowych oraz około 2300 projektów na różnych etapach realizacji. Od sierpnia 2025 do lipca 2026 roku 936 inwestycji mieszkaniowych zostało wstrzymanych, a 1219 przeszło do stanu zero lub realizacji. Na każde 100 uruchamianych projektów przypadało więc około 77 wstrzymywanych.
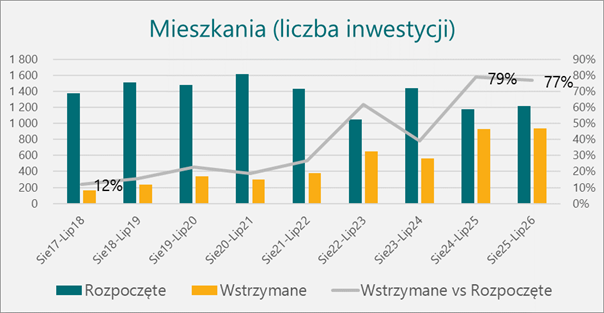
Wykres 1. Liczba inwestycji w mieszkaniówce
Spowolnienie widać także w bieżącej aktywności budowlanej. W ujęciu 12-miesięcznym urealniona wartość sprzedaży produkcji budowlano-montażowej w budownictwie mieszkaniowym spadła o około 4 proc., odnotowując spore wzrosty pod koniec roku, a jednocześnie trend spadkowy w całej pierwszej połowie 2026 roku.
– Najciekawsze jest dziś to, co dzieje się przed rozpoczęciem budowy. Liczba prywatnych inwestycji mieszkaniowych przechodzących do realizacji jest prawie bez zmian, ale jednocześnie widzimy delikatny wzrost aktywności na etapie planowania i projektowania. Na uwagę zasługuje też fakt, że w budownictwie mieszkaniowym publicznym mamy do czynienia z kilkudziesięcioprocentowym wzrostem uruchamianych przedsięwzięć. W połączeniu z liczbą wydawanych pozwoleń wyraźnie tworzy się zapas inwestycji na kolejne lata. Istotne więc będzie to, w jakiej skali przygotowywane projekty rzeczywiście przejdą do realizacji – komentuje Andrzej Kaczmarek, analityk rynku budowlanego platformy Kompas Inwestycji.
Dodatkowo, w II kwartale liczba lokali mieszkalnych, na których budowę wydano pozwolenia lub dokonano zgłoszenia z projektem budowlanym, wyniosła około 76 tys. i należała do najwyższych kwartalnych wyników ostatnich lat.
Fot. stock.adobe.com/tobisto
W których regionach mieszkaniówka najbardziej zwolniła?
Sytuacja na rynku mieszkaniowym wyraźnie różni się pomiędzy regionami. Największe wyhamowanie, mierzone relacją liczby inwestycji wstrzymanych do nowych uruchomień, widać w województwie łódzkim, gdzie wskaźnik ten sięga 120 proc. Oznacza to, że projektów wstrzymywanych jest więcej niż uruchamianych. Wysoki poziom odnotowuje również Wielkopolska – około 110 proc. – mimo że dotychczas należała do aktywnych rynków mieszkaniowych.
Podobne tendencje są widoczne w największych miastach. W Łodzi na 83 aktywne projekty przypada 79 odłożonych na półkę, a w Poznaniu 71 inwestycji w realizacji zestawić można z 74 projektami zamrożonymi. Na Śląsku liczba wstrzymań jest zbliżona do liczby nowych uruchomień, a w samych Katowicach w bazie Kompasu znajduje się 38 inwestycji w realizacji oraz 33 wstrzymane lub zarzucone. Ochłodzenie widoczne jest także na największym rynku – na Mazowszu spada liczba nowych uruchomień, a w Warszawie 114 zamrożonych inwestycji przypada na 72 projekty znajdujące się w realizacji.
Wyraźnie niższy udział zatrzymanych przedsięwzięć odnotowano w województwie opolskim. Wynik ten trzeba jednak interpretować w kontekście niewielkiej skali lokalnego rynku – w całym województwie baza obejmuje niewiele ponad 100 inwestycji mieszkaniowych.
Redakcja poleca:
- GUS publikuje dane z rynku nieruchomości: spadły koszty budowy mieszkań
- GUS: budownictwo mieszkaniowe rośnie. Więcej mieszkań i pozwoleń w 2026 r.
- Miliony strat. NIK: nieruchomości Skarbu Państwa poza ewidencją
- Na co wydano publiczne pieniądze w 2025 roku? Sprawdziła NIK
Budownictwo przemysłowe i biurowe z przewagą wstrzymanych inwestycji
Jeszcze mocniejsze proporcje widać w części rynku przemysłowego i komercyjnego. W bazie Kompasu znajduje się obecnie ok. 1400 projektów produkcyjnych, z czego 33,6 proc. pozostaje wstrzymanych, a 20,6 proc. znajduje się w realizacji. Liczba inwestycji wstrzymanych jest więc o niemal 63 proc. wyższa od liczby realizowanych. Obraz zmian statusów z ostatnich 12 miesięcy jest nieco korzystniejszy – w tym czasie 228 inwestycji zostało wstrzymanych, podczas gdy 316 przeszło do stanu zero lub realizacji. Współczynnik wstrzymań wyniósł więc ponad 72 proc.
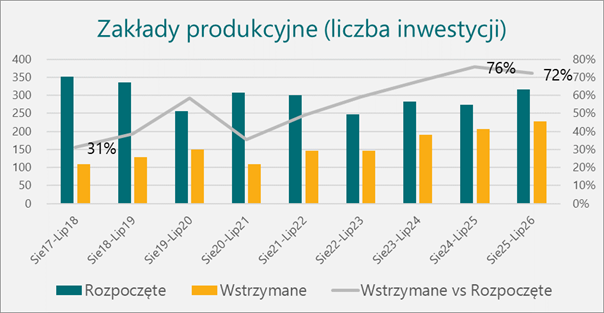
Wykres 2. Zakłady produkcyjne – liczba inwestycji
W budownictwie magazynowym odnotowano 219 wstrzymanych projektów wobec 193 uruchamianych, a ich deklarowana wartość wyniosła odpowiednio około 18,7 i 10,4 mld zł. Wśród największych wstrzymanych przedsięwzięć monitorowanych przez Kompas znalazła się m.in. rozbudowa centrum logistycznego VidaXL o wartości 1 mld zł. Wysoka skala wstrzymań pojawia się po kilku latach bardzo szybkiego rozwoju tego rynku.
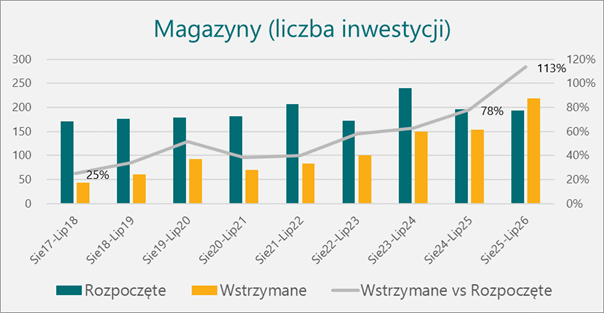
Wykres 3. Magazyny – liczba inwestycji
Podaż powierzchni magazynowych zaczyna się obecnie wypłaszczać, co może oznaczać stopniową normalizację po okresie wyjątkowo dynamicznej ekspansji. Na rynku najmu widać wracające zapotrzebowanie na nową powierzchnię – 42 proc. popytu stanowią nowe umowy wobec 35 proc. przypadających na renegocjacje dotychczasowych kontraktów. To istotne, ponieważ nowe umowy oznaczają faktyczne zapotrzebowanie na nową powierzchnię magazynową, a więc potencjalnie również na kolejne realizacje. Jednakże widać spadek projektów „spekulacyjnych”, bez zakontraktowanych najemców.
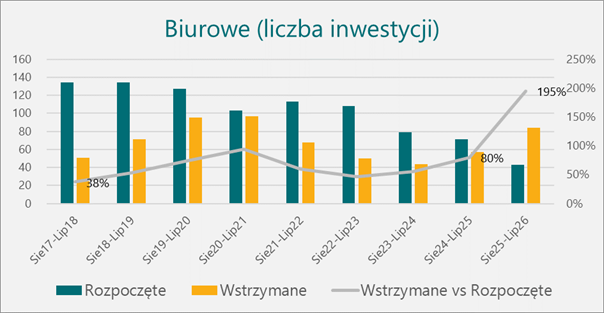
Wykres 4. Realizacje biurowe – liczba inwestycji
Jeszcze wyraźniejsza przewaga wstrzymań występuje w segmencie biurowym. Liczba nowych projektów od 2017 roku sukcesywnie spada, a w ostatnich 12 miesiącach 84 projekty zostały wstrzymane wobec 43 przechodzących do stanu zero lub realizacji. Współczynnik 195% oznacza, że na jedno uruchomienie przypadały więc niemal dwa wstrzymania. Na przeciwległym biegunie plasuje się budownictwo dla administracji publicznej. Od 2017 roku liczba rozpoczynanych inwestycji wzrosła tu o około 140 proc., a w ostatnich 12 miesiącach na 190 rozpoczętych projektów przypadło zaledwie 13 wstrzymanych. Współczynnik wstrzymań na poziomie 7 proc. jest najniższy spośród analizowanych przez Kompas podsektorów.
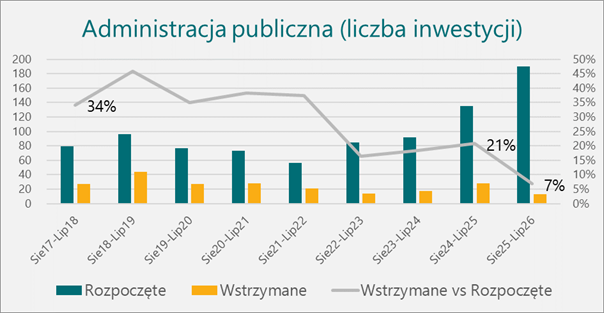
Wykres 5. Administracja publiczna – liczba inwestycji
Sytuacja w sektorze obiektów handlowo-usługowych oraz hotelowych
Analiza aktywności w sektorze handlowo-usługowym pokazuje wyraźny spadek w okresie pandemii, a po 2020 roku sukcesywny wzrost liczby rozpoczętych obiektów. Jedną z przyczyn jest zmiana struktury na rzecz mniejszych parków handlowych powstających poza dużymi miastami. Duże galerie handlowe są teraz przebudowywane, a hipermarkety spożywcze zmieniają logo i oferują materiały budowlane oraz wykończeniowe.
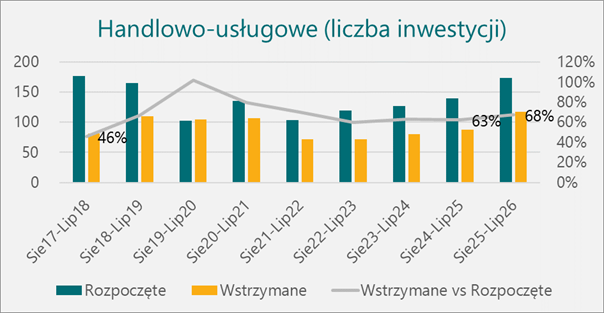
Wykres 6. Obiekty handlowo-usługowe – liczba inwestycji
W przypadku hoteli proporcje są bardziej wyrównane – 139 wobec 133 – przy czym na ich wynik wartościowy bardzo wpływa zagospodarowanie Twierdzy Modlin o deklarowanej wartości 3,9 mld zł. Pokazuje to, dlaczego przy ocenie kondycji poszczególnych segmentów znaczenie ma nie tylko wartość, ale też liczba projektów.
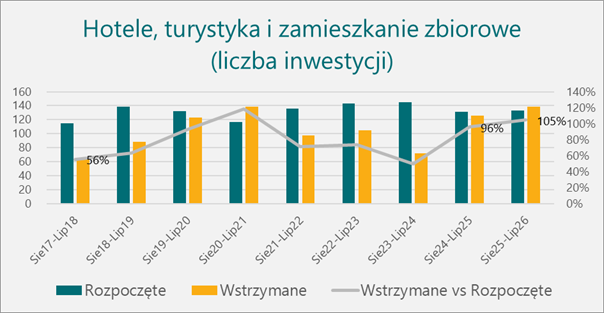
Wykres 7. Hotele, turystyka i zamieszkanie zbiorowe – liczba inwestycji
Duża aktywność w segmencie szkolnictwa oraz ochrony zdrowia
W szkolnictwie od sierpnia 2025 do lipca 2026 roku 404 projekty przeszły do stanu zero lub realizacji, a 50 zostało wstrzymanych. Także w ochronie zdrowia widoczna jest długoterminowa tendencja wzrostowa liczby rozpoczynanych inwestycji, przy jednocześnie niskim udziale projektów wstrzymywanych.
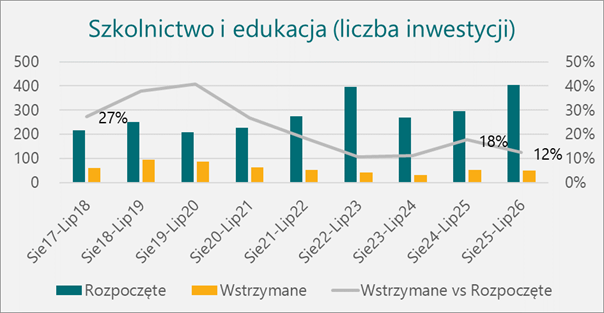
Wykres 8. Szkolnictwo i edukacja – liczba inwestycji
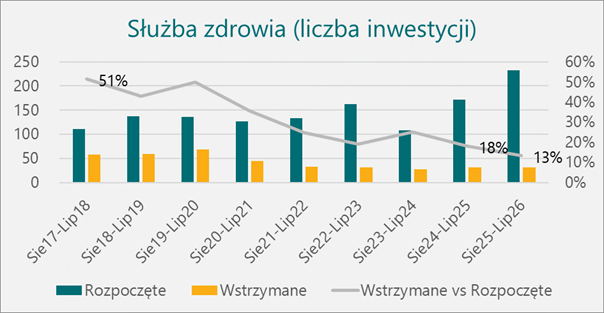
Wykres 9. Służba zdrowia – liczba inwestycji
Jeden megaprojekt może zmienić obraz regionu
Duże różnice występują także pomiędzy województwami. Szczególnie dobrze pokazuje je zestawienie liczby inwestycji z ich wartością. Województwo pomorskie stanowi tu najlepszy przykład. Są tam realizowane morskie farmy wiatrowe Baltica 2 i Baltica 3 o deklarowanej wartości 44 mld zł. W woj. łódzkim na wartość projektów wstrzymanych bardzo wpływa Łódzki Węzeł Kolejowy o wartości 1,59 mld zł. W Wielkopolsce wśród największych wstrzymanych przedsięwzięć znajdują się magazyny.
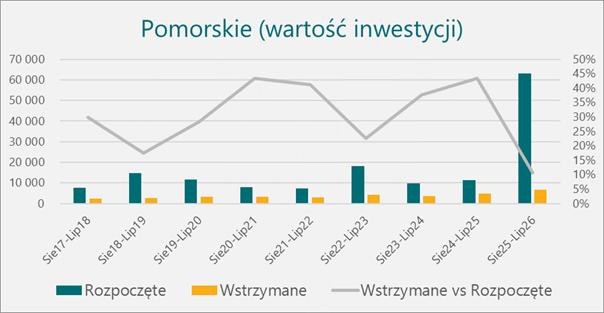
Wykres 10. Województwo pomorskie – wartość inwestycji
Ocena wyników regionalnych wymaga wyjścia poza samą łączną wartość – kluczowa jest również liczba i struktura inwestycji. Jeden projekt wart kilka czy kilkadziesiąt miliardów złotych może bardzo zmienić statystyki dla danego województwa.
Liczba wstrzymanych inwestycji nie mówi wszystkiego o kondycji branży
Zbiorcze wskaźniki dla polskiego sektora budowlanego nie oddają pełnego stanu rzeczy, ponieważ poszczególne segmenty i regiony charakteryzują się dużym zróżnicowaniem. Duża liczba wstrzymanych projektów nie musi oznaczać całkowitego zatrzymania aktywności – podobnie jak wysoka wartość nowych inwestycji nie zawsze świadczy o szerokim ożywieniu rynku. Na statystyki wpływają zarówno etap, na którym znajdują się przedsięwzięcia, jak i pojedyncze projekty liczone w miliardach złotych.
Pełny obraz rynku uzyskamy dopiero wtedy, gdy zestawimy ze sobą liczbę, wartość i status inwestycji ze strukturą poszczególnych sektorów. Umożliwia to ocenę, które regiony i segmenty utrzymują dynamiczny rozwój, a które opierają się głównie na projektach w fazie przygotowawczej lub są coraz częściej zawieszane.
Źródło: Inżynier Budownictwa/Kompas Inwestycji